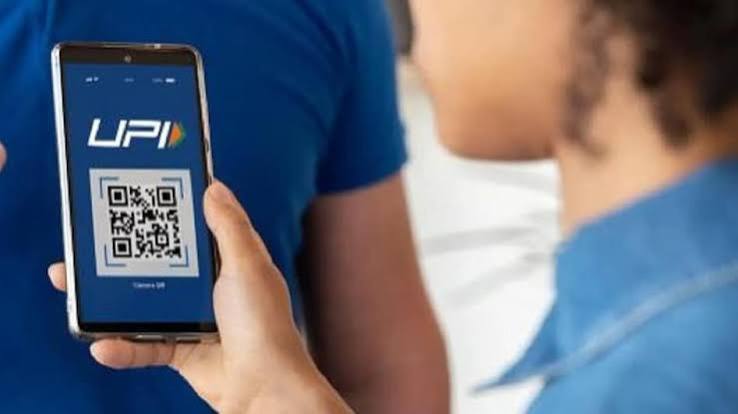
भारत की डिजिटल भुगतान व्यवस्था में यूनिफाइड पेमेंट्स इंटरफेस यानी UPI ने जिस तरह क्रांति लाई है, वह दुनिया भर में चर्चा का विषय है। आज छोटे दुकानदार से लेकर बड़े कारोबारी तक UPI का इस्तेमाल कर रहे हैं। चाय की दुकान, सब्जी मंडी, टैक्सी, अस्पताल और ऑनलाइन खरीदारी—हर जगह मोबाइल से भुगतान सामान्य बात बन चुकी है। लेकिन UPI की इस सफलता के बीच एक महत्वपूर्ण सवाल बार-बार उठता है: यदि सरकार या नियामक संस्था अपनी नीति अचानक बदल दे, तो उसकी कीमत कौन चुकाएगा?
UPI की सबसे बड़ी ताकत इसकी सादगी और भरोसा है। लोगों ने इसे इसलिए अपनाया क्योंकि भुगतान तेज, आसान और लगभग मुफ्त रहा। व्यापारियों को अलग मशीन खरीदने की जरूरत नहीं पड़ी और ग्राहकों को नकद रखने की मजबूरी कम हो गई। यही वजह है कि डिजिटल लेनदेन का दायरा तेजी से बढ़ा और नकदी पर निर्भरता धीरे-धीरे कम हुई।
अब कल्पना कीजिए कि किसी दिन सरकार या नियामक संस्था UPI पर शुल्क लगाने, प्रोत्साहन कम करने या नियमों में बड़ा बदलाव करने का फैसला कर दे। ऐसा निर्णय केवल तकनीकी बदलाव नहीं होगा, बल्कि करोड़ों लोगों की रोजमर्रा की आर्थिक आदतों को प्रभावित करेगा। नीति पलटने की वास्तविक कीमत यहीं से शुरू होती है।
सबसे पहला असर छोटे व्यापारियों पर पड़ेगा। देश में लाखों किराना दुकानदार, ठेले वाले और छोटे व्यवसायी UPI को कम लागत वाले भुगतान माध्यम के रूप में इस्तेमाल करते हैं। यदि उन पर अतिरिक्त शुल्क आता है, तो वे या तो ग्राहकों से अधिक कीमत वसूलेंगे या फिर नकद भुगतान को प्राथमिकता देंगे। इससे डिजिटल भुगतान की रफ्तार धीमी पड़ सकती है।
दूसरा असर उपभोक्ताओं पर होगा। लोगों ने UPI को मुफ्त और सुविधाजनक मानकर अपनी आदतें बदली हैं। यदि भुगतान पर शुल्क लगेगा, तो कई उपभोक्ता छोटे लेनदेन के लिए फिर नकद का इस्तेमाल शुरू कर सकते हैं। इससे वह डिजिटल संस्कृति कमजोर हो सकती है जिसे बनाने में वर्षों लगे हैं।
तीसरा असर निवेश और नवाचार पर पड़ता है। फिनटेक कंपनियां, बैंक और भुगतान सेवा प्रदाता अपने व्यवसाय की योजना स्थिर नीतियों के आधार पर बनाते हैं। यदि नियम बार-बार बदलें, तो निवेशकों का भरोसा कम होता है। कंपनियां नई सेवाओं में निवेश करने से हिचक सकती हैं और नवाचार की गति धीमी हो सकती है।
नीति पलटने की एक और लागत भरोसे की होती है, जिसे आंकड़ों में मापना मुश्किल है। डिजिटल भुगतान पूरी तरह विश्वास पर चलता है। उपयोगकर्ता मानते हैं कि प्रणाली स्थिर रहेगी, नियम अचानक नहीं बदलेंगे और उनका अनुभव लगातार बेहतर होगा। जब नीति में अचानक बदलाव होता है, तो लोगों के मन में अनिश्चितता पैदा होती है। एक बार भरोसा कमजोर पड़ जाए तो उसे वापस बनाने में लंबा समय लगता है।
हालांकि इसका मतलब यह नहीं कि नीतियां कभी बदलनी नहीं चाहिए। भुगतान व्यवस्था का संचालन भी लागत पर आधारित होता है। सर्वर, साइबर सुरक्षा, नेटवर्क, बैंकिंग ढांचा और ग्राहक सहायता जैसी सेवाओं पर खर्च होता है। सरकार और नियामक संस्थाओं को यह सुनिश्चित करना पड़ता है कि पूरी व्यवस्था लंबे समय तक टिकाऊ बनी रहे। इसलिए समय-समय पर नीति की समीक्षा आवश्यक है। लेकिन समीक्षा और अचानक पलटाव में बड़ा अंतर होता है।
विशेषज्ञों का मानना है कि किसी भी बदलाव को चरणबद्ध तरीके से लागू करना चाहिए। पहले व्यापक परामर्श हो, फिर परीक्षण किया जाए और उसके बाद धीरे-धीरे लागू किया जाए। छोटे व्यापारियों और निम्न आय वर्ग के उपभोक्ताओं को विशेष सुरक्षा दी जानी चाहिए ताकि डिजिटल भुगतान से उनकी दूरी न बढ़े।
UPI की सफलता केवल तकनीक की सफलता नहीं है; यह सार्वजनिक नीति, बैंकिंग प्रणाली और नागरिकों के सामूहिक भरोसे की सफलता है। भारत ने दुनिया को दिखाया है कि कम लागत पर बड़े पैमाने पर डिजिटल भुगतान संभव है। इसलिए भविष्य की सबसे बड़ी चुनौती यही है कि इस उपलब्धि को टिकाऊ कैसे बनाया जाए।
आखिरकार UPI का सवाल सिर्फ भुगतान का नहीं, बल्कि नीति स्थिरता का भी है। यदि सरकारें सोच-समझकर, पारदर्शी तरीके से और पर्याप्त तैयारी के साथ बदलाव करती हैं, तो व्यवस्था मजबूत होती है। लेकिन यदि नीतियां अचानक बदलती हैं, तो उसकी कीमत केवल बैंक या कंपनियां नहीं, बल्कि हर वह नागरिक चुकाता है जिसने अपने दैनिक जीवन में डिजिटल भुगतान को अपनाया है।